2025年中國數字創意行業研判 產業鏈、產業現狀、競爭企業及發展趨勢分析
數字創意產業作為數字經濟與文化產業深度融合的產物,正日益成為推動國家文化產業高質量發展的重要支撐。隨著數字技術的迭代升級與消費需求的多元化,中國數字創意行業活躍度不斷提升,產業鏈條日趨完善,競爭格局逐步清晰。本文基于2025年行業最新態勢,對數字創意行業的產業鏈結構、產業現狀、競爭企業及發展趨勢進行系統研判。
一、產業鏈分析:上下游協同,數字內容制作服務為核心環節
數字創意產業鏈可分為上游技術及設備供應、中游內容創意制作與運營、下游傳播與消費三大環節。上游主要包括硬件設備(如動作捕捉設備、VR/AR終端、高性能計算設備)、軟件工具(如三維建模軟件、渲染引擎、游戲引擎、AI創作工具)以及基礎技術支撐(如云計算、大數據、人工智能、區塊鏈等)。中游為數字內容制作服務,涵蓋影視特效、動畫制作、游戲開發、數字音樂、數字閱讀、虛擬現實內容、網絡直播、數字廣告等領域,是產業鏈的價值核心。下游則通過互聯網平臺、廣電網絡、線下體驗館等渠道觸達終端用戶,實現內容分發與變現。
值得注意的是,數字內容制作服務環節呈現專業化分工趨勢,催生了大量專注于特定環節的中小創作團隊與工作室,同時頭部企業通過垂直整合強化全鏈條能力。上游技術供給方面,國產軟件工具在渲染、物理模擬等領域取得突破,但高端軟件仍存在進口依賴;AI大模型正逐步滲透至內容生成環節,顯著降低創作門檻、提升制作效率。
二、產業現狀:規模持續擴張,活躍度顯著提升
中國數字創意產業規模保持較快增長。據行業統計,2023年我國數字創意產業市場規模已突破萬億元,2024年延續增長態勢,2025年預計增速仍將保持在兩位數水平。政策層面,《“十四五”文化發展規劃》《關于推進實施國家文化數字化戰略的意見》等文件明確提出加快數字創意產業發展,各地紛紛建設數字創意產業園區,形成集聚效應。
行業活躍度體現在多個維度:一是企業注冊數量持續增加,中小微創意企業成為創新主力;二是知識產權成果豐碩,國產動畫電影、原創游戲、網絡文學IP出海步伐加快;三是投融資活動回暖,AIGC、虛擬現實內容制作等細分賽道備受資本關注;四是新業態不斷涌現,如虛擬偶像、數字人直播、沉浸式文旅體驗等,拓展了產業邊界。行業也面臨內容同質化、高端復合型人才短缺、版權保護壓力等挑戰。
三、競爭企業:頭部平臺引領,細分領域百花齊放
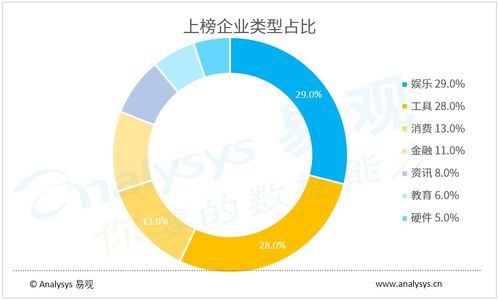
數字創意行業競爭格局呈現“頭部平臺+垂直龍頭+長尾創作者”的生態結構。在綜合內容平臺領域,騰訊、字節跳動、百度等互聯網巨頭依托流量與資本優勢,布局游戲、影視、動漫、網文等多條業務線,構建全產業鏈生態;在數字內容制作服務領域, tender重點企業包括:影視特效與動畫制作方面,base FX、追光動畫、彩條屋等憑借技術積累與優質IP形成競爭力;游戲開發領域,除騰訊、網易兩大巨頭外,米哈游、莉莉絲等新生代企業憑借精品內容在全球市場嶄露頭角;數字展示與VR內容領域,風語筑、絲路視覺等公司在文化場館數字化、沉浸式體驗項目上具備優勢。AIGC賽道涌現出一批創新企業,如字節跳動旗下剪映、百度文心一格、商湯科技等,從工具側賦能內容生產。行業競爭焦點正從流量爭奪轉向內容品質與技術能力競爭。
四、發展趨勢:技術驅動、融合創新、全球化布局
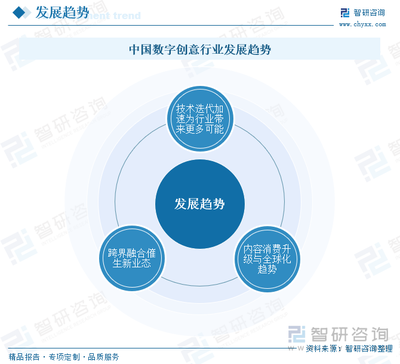
展望2025年及中國數字創意行業將呈現以下趨勢:
- 技術賦能深化:AIGC技術將從輔助工具向核心創作引擎演進,大幅提升圖文、音視頻內容的生產效率;實時渲染、虛擬制作等技術將進一步普及,推動影視、動畫制作流程變革。
- 跨界融合加速:數字創意與文旅、教育、制造、醫療等領域的融合將持續深化,催生沉浸式體驗、數字孿生、工業設計仿真等新場景,拓展產業價值空間。
- IP全產業鏈運營:優質IP的跨媒介開發與全球化運營將成為頭部企業核心戰略,從單一內容產品向游戲、影視、衍生品、主題樂園等全鏈條延伸,實現價值最大化。
- 全球化布局提速:隨著國產游戲、影視、動漫等內容競爭力提升,企業將加快出海步伐,通過本地化運營與跨國合作,提升中國數字創意的國際影響力。
- 行業規范與版權保護強化:面對AIGC帶來的版權挑戰,相關法律法規及行業標準將逐步完善,推動產業健康有序發展。
數字創意產業在政策、技術、需求多重利好下,正迎來高質量發展的關鍵期。行業參與者需把握技術變革機遇,深耕內容品質,拓展融合場景,以在激烈的市場競爭中占據先機。
如若轉載,請注明出處:http://www.8849vip.com/product/97.html
更新時間:2026-11-21 10:29:20